Peso Kaban: Savings Goal

Mga screenshot
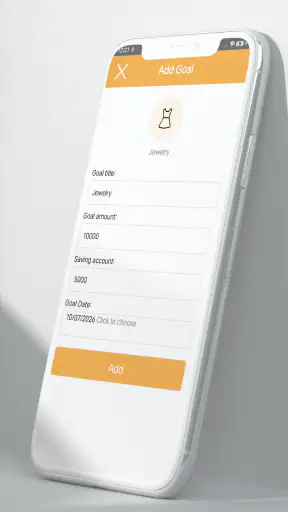
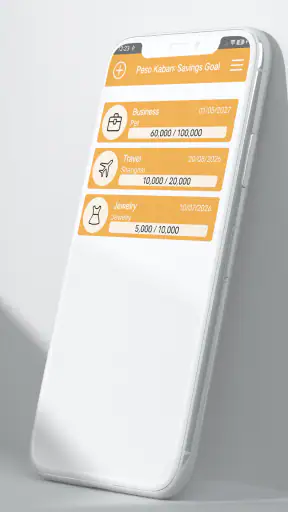
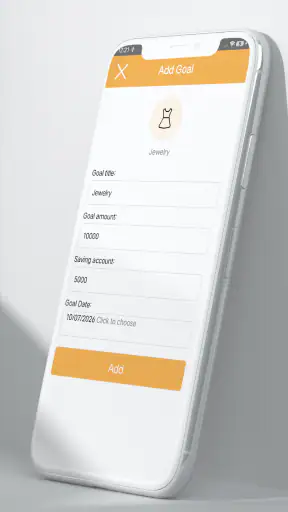
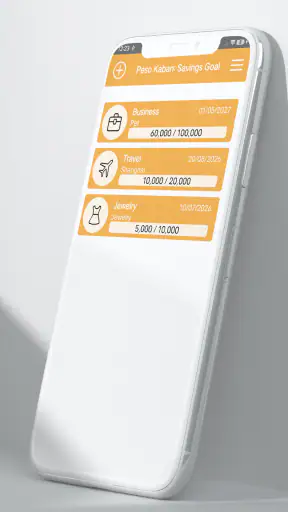
Mga detalye
- Rating
- 501.00 mga review
- Bersyon
- 1.0
- Developer
- DIMENSION RESEARCH CRO & SMO
Pagsusuri ni Norviv
Kung gusto mong mag-ipon para sa isang malinaw na layunin pero ayaw mong gumamit agad ng komplikadong spreadsheet, Peso Kaban: Savings Goal ay isang simpleng app sa pananalapi na sulit subukan. Ang pangunahing ideya nito ay ilagay sa isang lugar ang mga target mong ipon, para mas madali mong makita kung ano ang pinaglalaanan mo ng pera at kung gaano ka kaseryoso sa pag-abot dito.
Sa unang paggamit ko, nagustuhan ko ang diretsong konsepto. Hindi nito sinusubukang maging buong banking app, budget planner, o investment platform. Mas nakatuon ito sa mental na bahagi ng pag-iipon: gawing konkretong target ang isang pangarap. Para sa taong mas ginaganahan kapag may nakikitang layunin kaysa sa basta “magtabi lang,” magandang panimula ito.
Paano ko ginagamit ang Peso Kaban sa pang-araw-araw na pag-iipon
Ang pinakamadaling workflow ay magsimula sa isang layunin na talagang mahalaga sa iyo. Halimbawa, maaari itong pambili ng bagong telepono, panghanda sa biyahe, emergency fund, o simpleng ipon para sa isang malaking bayarin. Sa halip na pagsama-samahin ang lahat sa isang malabong savings note, mas malinaw kapag bawat layunin ay may sariling pangalan at direksiyon.
Pagkatapos, ang mahalaga ay maging makatotohanan sa target. Kung masyadong malaki ang inilagay kong halaga nang walang malinaw na paraan kung paano ito maaabot, nagiging dekorasyon lang ang tracker. Mas kapaki-pakinabang ang app kapag ang layunin ay konektado sa isang regular na gawi: pagtatabi tuwing suweldo, paglalaan ng bahagi ng sideline income, o paglipat ng perang karaniwang nauubos sa maliliit na gastos.
Ang magandang ugali ay buksan ang app sa parehong oras ng linggo. Hindi kailangang araw-araw kung wala ka namang bagong itinatabi. Sa halip, pumili ng isang paulit-ulit na sandali, gaya ng araw pagkatapos ng payday o tuwing Linggo ng gabi. Sa ganitong paraan, nagiging review ng progreso ang paggamit nito at hindi dagdag na gawain na madaling makalimutan.
May praktikal na pakinabang ang paghihiwalay ng layunin. Kapag pinagsama mo ang “pang-bakasyon,” “pang-emergency,” at “pang-gadget” sa isang kabuuang numero, maaaring magmukhang maayos ang ipon kahit may isang mahalagang target na napapabayaan. Sa Peso Kaban, mas madaling makita kung aling pangarap ang umuusad at alin ang kailangan mong bawasan o bigyan ng mas regular na ambag.
Isang realistic na halimbawa: may empleyadong tumatanggap ng sahod kada dalawang linggo at gustong magtabi para sa isang laptop. Sa halip na umasa sa natitirang pera sa katapusan ng buwan, maaari niyang gawing unang hakbang ang pagtatala ng layuning iyon, pagkatapos ay mag-update ng progreso tuwing may natatabing halaga. Kapag may isang linggong hindi nakapagtabi, makikita niya agad ang epekto at makakapag-adjust nang hindi naghihintay hanggang sa matapos ang buwan.
Mga kuwentong pinili para sa iyo

LinkedIn: Panalo sa Ugnayan at Susunod na Hakbang sa Karera

Toca Boca World: Malayang Magkuwento, Pero Hanap-Hanapin ang Susunod na Hakbang

InDrive: Sulit ang tawaran kung tugma sa biyahe at telepono

WEBTOON sa Android at iOS: Paano Binabago ng Telepono ang Gawi sa Pagbasa

Bubble Shooter - Classic Pop: Masayang Pahinga, Hindi Buhay na Pamayanan

Bakit Ang My Talking Tom Friends ay Isang Larong Hindi Mo Malilimutan
Hindi nito awtomatikong ililipat ang pera para sa iyo, kaya mahalagang maintindihan ang papel nito. Ang app ay tagasubaybay at visual na paalala, hindi kapalit ng bank account o aktuwal na savings wallet. Kung kailangan mo ng automatic transfer, bill scheduling, o direktang pagkonekta sa financial accounts, mas angkop ang banking app o mas kumpletong budgeting tool.
Mga setting at impormasyong dapat pag-isipan bago magsimula
Sa ganitong uri ng app, ang kalidad ng resulta ay nakasalalay sa kalidad ng inilalagay mong target. Bago gumawa ng layunin, linawin muna kung ang halaga ay kabuuang kailangan mo o ang natitirang bahagi na kailangan mong ipunin. Magkaiba ang dalawang iyon, at ang maling panimulang numero ay maaaring magbigay sa iyo ng maling pakiramdam ng progreso.
Mas mabuting gumamit ng pangalan na mabilis maintindihan. Ang “Trip” ay mas mahina bilang paalala kaysa sa “Pamasahe at tuluyan,” kung iyon talaga ang pinag-iipunan mo. Hindi ito maliit na detalye: kapag malinaw ang dahilan, mas madali mong mapipigilan ang sarili na galawin ang pera para sa hindi mahalagang gastos.
Kung may opsiyon ang iyong setup para sa target amount o progress entry, i-update ito sa parehong paraan sa bawat pagkakataon. Huwag minsang ilagay ang aktuwal na nadagdag at minsan naman ang kabuuang laman ng ipon. Ang consistency ang magpapanatiling kapaki-pakinabang sa tracker. Kapag pinaghalo ang dalawang paraan, mawawala ang tiwala mo sa ipinapakitang progreso.
May isa pang magandang gawain: panatilihing hiwalay sa isip ang target at ang lokasyon ng pera. Maaaring nakalagay sa tracker ang ipon para sa emergency, pero hindi ibig sabihin na nasa isang hiwalay na account na ito. Kung nasa ordinaryong spending account ang pera, mas mataas ang panganib na magamit ito nang hindi sinasadya. Gamitin ang app bilang malinaw na tala, habang ang aktuwal na pera ay inilalagay sa lugar na hindi madaling galawin.
Ang rating na 3+ ay nagpapakitang malawak ang age suitability nito, pero sa praktikal na paggamit, mas mahalaga ang financial maturity kaysa edad. Maaaring gamitin ito ng estudyante para sa school goal o ng magulang para turuan ang anak tungkol sa pag-iipon, ngunit kailangan pa rin ng tamang paliwanag na ang progress sa screen ay hindi awtomatikong katumbas ng perang ligtas nang nakatabi.
Libre ang app, kaya madaling magsimula nang hindi muna gumagawa ng dagdag na gastos. Gayunman, ang pagiging libre ay hindi dahilan para gumawa ng napakaraming layunin. Sa unang setup, mas epektibong pumili ng isa o dalawang target na talagang uunahin. Kapag masyadong marami agad, nagiging listahan lang sila ng mga bagay na gusto mo at hindi na malinaw kung alin ang dapat mauna.
Mas mabilis na pattern para hindi mapabayaan ang tracker
Ang pinakaepektibong shortcut ay hindi isang komplikadong feature kundi isang paulit-ulit na routine. Kapag may bagong perang itinatabi, i-update agad ang kaukulang goal bago mo ituring na tapos na ang financial task. Mas kaunti ang pagkakataong makalimutan ang entry kapag ginagawa ito kasabay ng aktuwal na pagtatabi.
Para sa irregular ang kita, huwag magtakda ng routine na nakabatay sa eksaktong araw ng sahod. Mas praktikal ang trigger na “tuwing may natatanggap na bayad.” Sa bawat freelance payment o sideline income, magtabi muna ng napagkasunduang bahagi at ilagay ang update sa tamang layunin. Mas flexible ito kaysa piliting sundin ang monthly pattern ng isang regular employee.
Para naman sa may regular na sahod, maaaring hatiin ang proseso sa dalawang checkpoint: unang update kapag nagtabi ka sa payday, at ikalawang review bago matapos ang buwan. Ang una ay para sa aktuwal na progreso; ang ikalawa ay para makita kung may hindi inaasahang pagkuha sa ipon. Sa ganitong paraan, hindi lang numero ang sinusubaybayan mo kundi pati ang mga dahilan kung bakit umaatras ang target.
Isang hindi agad halatang pakinabang ng goal-based tracking ay nakakatulong itong magdesisyon kung alin ang dapat ipagpaliban. Kapag sabay-sabay mong gustong bumili ng gadget, bumiyahe, at mag-ipon para sa emergency, makikita mong hindi pare-pareho ang bigat ng mga iyon. Ang emergency goal ay maaaring mangailangan ng mas matatag na kontribusyon kahit mas kaunti ang excitement nito kumpara sa bakasyon.
Kapag may bonus o biglaang dagdag na kita, huwag awtomatikong ilagay lahat sa pinakamalaking target. Maaari mong gamitin ang isang simpleng split: bahagi para sa pinakamalapit na layunin, bahagi para sa mas mahalagang long-term goal, at maliit na bahagi para sa sarili. Ang ganitong approach ay nakakatulong maiwasan ang pakiramdam na puro sakripisyo ang pag-iipon, habang hindi rin nauubos ang windfall sa isang impulsive purchase.
Kung nagbago ang presyo ng bagay na pinag-iipunan mo, i-update ang target nang may paliwanag sa sarili mong notes o personal record, kung ginagamit mo man iyon sa labas ng app. Huwag baguhin ang target para lang magmukhang mas malapit na ito. Dapat ang numero ay sumasalamin sa tunay na pangangailangan, hindi sa gusto mong makita sa screen.
Sa kabilang banda, huwag ding gawing dahilan ang maliit na delay para itigil ang buong plano. Kung hindi mo naabot ang inaasahang ambag sa isang linggo, ituring itong signal para mag-adjust. Bawasan ang susunod na discretionary expense, pahabain ang schedule, o gawing mas maliit ang regular na contribution. Ang tracker ay mas kapaki-pakinabang kapag ginagamit sa pagwawasto, hindi sa pagpaparusa sa sarili.
Mga limitasyong dapat malaman ng mas seryosong user
Ang pagiging simple ng Peso Kaban ang lakas nito, pero iyon din ang hangganan nito. Kung gusto mo ng detalyadong categorization ng bawat gastos, cash-flow forecast, debt payoff plan, investment monitoring, o awtomatikong pagkuha ng transaksyon, malamang na kulang ang ganitong goal tracker para sa buong financial picture.
Hindi rin sapat ang progress bar o savings record kung hindi mo alam kung saan talaga nanggagaling ang perang inilalagay mo. Maaari mong maabot ang isang target habang lumalaki naman ang utang sa credit card o nauubos ang emergency cash. Para sa mas komplikadong sitwasyon, mas mabuting gamitin ito bilang isang maliit na bahagi ng mas malawak na sistema, hindi bilang tanging financial tool.
May trade-off din sa manual updating. Nagbibigay ito ng kontrol at hindi nangangailangan ng account connection, pero nakadepende sa disiplina mo ang pagiging tama ng tala. Kung madalas mong nakakalimutang mag-update o marami kang bank accounts, maaaring mas convenient ang app na awtomatikong nag-iimport ng transactions. Ang mas automatic na option ay maaaring mas mabilis, ngunit kadalasan ay mas mabigat ding i-configure at gamitin.
Ang current version na 1.0 ay nagpapahiwatig na maaga pa ang yugto ng app. Hindi ito awtomatikong masama; minsan mas gusto ko ang maliit at malinaw na tool kaysa sa app na punô ng menu. Pero kung umaasa ka sa malawak na customization o mature na ecosystem ng financial integrations, dapat mong piliin ang Peso Kaban dahil sa pagiging simple nito, hindi dahil inaasahan mong papalit ito sa isang full-featured finance suite.
Compatible ito sa Android na nagsisimula sa version 7.0, kaya maraming hindi bagong device ang maaaring gumamit nito. Para sa taong may lumang telepono at ayaw bumili ng bagong hardware para lang makapagsimula ng savings habit, praktikal iyon. Gayunman, ang aktuwal na karanasan ay maaari pa ring maapektuhan ng performance ng device at ng paraan ng paggamit mo, kaya mas mahalaga ang regular na routine kaysa sa dami ng feature.
Ang developer nito ay DIMENSION RESEARCH CRO & SMO, at makikita ang app bilang isang produktong nakasentro sa isang tiyak na gawain: pag-aayos ng savings goals. May average itong 4.7 mula sa humigit-kumulang isang libong rating at mahigit limang daang nakasulat na review, habang umabot na ito sa mahigit limampung libong install. Ipinapakita nito na may malinaw na interes sa ganitong simpleng approach, kahit hindi dapat gamitin ang popularity bilang kapalit ng sariling pagsusuri.
Sino ang makikinabang at sino ang mas mabuting humanap ng iba
Pinakaangkop ito sa beginner na gustong magkaroon ng visual na direksiyon sa pag-iipon. Kung ang problema mo ay hindi kawalan ng kaalaman sa budget kundi kawalan ng malinaw na target, maaaring makatulong ang app na ito. Maganda rin ito sa taong ayaw munang magbigay ng maraming financial details sa isang komplikadong system at mas gustong magsimula sa simpleng personal record.
Kapaki-pakinabang din ito para sa mga mag-asawa, magkakaibigan, o magkakapamilya na may pinagsasaluhang layunin, basta malinaw kung sino ang aktuwal na nagtatabi at saan nakalagay ang pera. Hindi nito pinapalitan ang usapan tungkol sa ambag at deadline, pero maaari itong maging shared reference para hindi puro verbal promise ang plano.
Hindi ito ang unang pipiliin ko para sa taong may maraming utang, pabago-bagong bills, o kailangang malaman ang buong buwanang cash flow. Sa ganitong sitwasyon, kailangan mo munang makita ang income, fixed expenses, minimum payments, at emergency needs. Mas makakatulong ang budgeting app o spreadsheet na may mas malawak na breakdown, saka mo gamitin ang goal tracker para sa partikular na target.
Hindi rin ito ideal kung gusto mong awtomatikong mangyari ang pag-iipon. Kung ang pinakamalaking hamon mo ay self-control at palagi mong nagagastos ang pera bago ito maitabi, mas mahalaga ang automatic bank transfer o separate savings account. Ang Peso Kaban ay makakatulong sa awareness, pero hindi nito kayang pilitin ang financial action na hindi mo ginagawa.
Hatol ko matapos gamitin bilang personal na savings companion
Para sa akin, ang halaga ng Peso Kaban ay nasa pagiging malinaw nito. Hindi nito ipinapangakong aayusin ang buong buhay-pinansyal mo. Sa halip, tinutulungan ka nitong bigyan ng pangalan at direksiyon ang isang layunin, pagkatapos ay panatilihing nakikita ang progreso. Sa isang libreng app, sapat na iyon para sa maraming nagsisimula pa lang.
Pinakamalakas ito kapag pinagsama sa aktuwal na habit: regular na pagtatabi, consistent na pag-update, at tapat na pag-adjust sa target. Kung gagamitin mo lang ito kapag naaalala mo, mabilis itong magiging lumang record. Kung gagamitin mo naman bilang bahagi ng payday routine, nagiging kapaki-pakinabang itong checkpoint laban sa impulsive spending.
Ang payo ko ay magsimula sa isang goal na may malinaw na dahilan at kayang sukatin. Magtakda ng routine na tugma sa paraan ng pagpasok ng pera mo, panatilihing pare-pareho ang pag-record, at suriin paminsan-minsan kung ang target ay naaayon pa sa tunay mong sitwasyon. Huwag maglagay ng napakaraming pangarap bago mo mabuo ang unang habit.
Sa huli, irerekomenda ko ito sa user na naghahanap ng simple at libreng savings-goal app, hindi sa taong nangangailangan ng kumpletong financial dashboard. Kung ang kailangan mo ay isang malinaw na paalala kung para saan ka nag-iipon at isang madaling paraan para makita ang pag-usad, magandang kasama ang Peso Kaban. Kung ang kailangan mo ay automation, account syncing, debt planning, o detalyadong expense analysis, mas mabuting pumili ng mas malawak na tool at gamitin lamang ang ganitong app kung gusto mo ng hiwalay na tracker para sa isang partikular na pangarap.
Mga madalas itanong
01Ano ang Peso Kaban: Savings Goal at paano ito ginagamit?
Ang Peso Kaban: Savings Goal ay isang savings goal app na tumutulong sa iyo na magtakda, magplano, at subaybayan ang iyong mga layunin sa pag-iipon. Maaari kang gumawa ng goal tulad ng emergency fund, bagong gadget, biyahe, o tuition, pagkatapos ay ilagay ang target na halaga at deadline. Ipinapakita nito ang iyong progreso upang mas madali mong makita kung malapit ka na sa iyong target.
02Kailangan ba ng internet connection para magamit ang Peso Kaban: Savings Goal?
Karaniwang magagamit ang pangunahing tracking features ng Peso Kaban: Savings Goal kahit walang tuloy-tuloy na internet connection, lalo na kung lokal na naka-save sa device ang iyong mga inilagay na datos. Gayunpaman, maaaring kailanganin ang internet para sa unang pag-download, mga update, backup, o anumang feature na konektado sa online services. Mainam na tingnan ang app permissions at opisyal na impormasyon bago umasa rito bilang permanenteng backup ng iyong records.
03Ligtas ba ang aking personal at financial information sa app?
Ang Peso Kaban: Savings Goal ay pangunahing tool para sa pagtatala at pagsubaybay ng savings goals, hindi kapalit ng banking app o digital wallet. Gayunpaman, dapat pa ring maging maingat sa impormasyong inilalagay, gaya ng pangalan ng goal, halaga, at notes. Iwasang ilagay ang password, PIN, buong account number, o iba pang sensitibong detalye. Suriin ang privacy policy, permissions, at backup options bago gamitin nang regular.
04May bayad ba ang Peso Kaban: Savings Goal o may in-app purchases?
Depende sa bersyon at platform, maaaring libre ang pangunahing features ng Peso Kaban: Savings Goal ngunit may advertising, premium tools, o in-app purchases para sa karagdagang customization at functionality. Bago mag-download, tingnan ang listing sa Google Play Store o App Store para sa kasalukuyang presyo, subscription terms, at available purchases. Kung may trial period, basahin kung kailan ito awtomatikong nagiging bayad upang maiwasan ang hindi inaasahang singil.
05Maaari ba itong gamitin para sa aktuwal na pag-iimpok o pagsubaybay lamang ito?
Ang Peso Kaban: Savings Goal ay mas angkop gamitin bilang planner at progress tracker, hindi bilang account na aktuwal na humahawak o naglilipat ng pera. Ikaw pa rin ang kailangang magdeposito sa iyong bangko, e-wallet, alkansiya, o iba pang ligtas na lugar. Tinutulungan ka ng app na kalkulahin at bantayan ang target, ngunit hindi nito awtomatikong ginagarantiya na tama ang iyong balance kung hindi mo regular na ina-update ang mga naipon.


